
Up2pay Mobile
- Évaluation
- 3,2
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
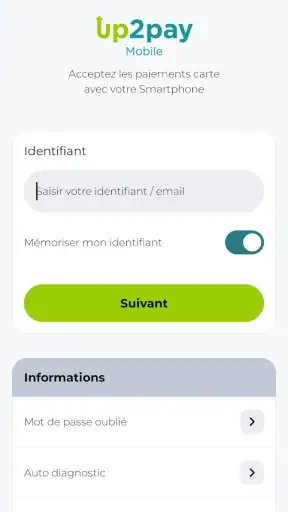
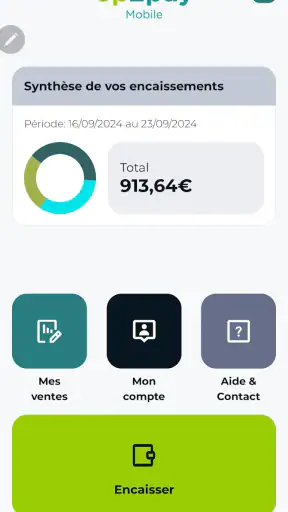
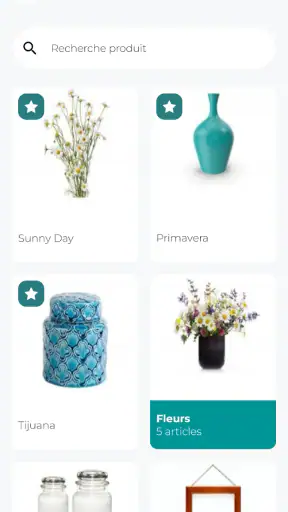
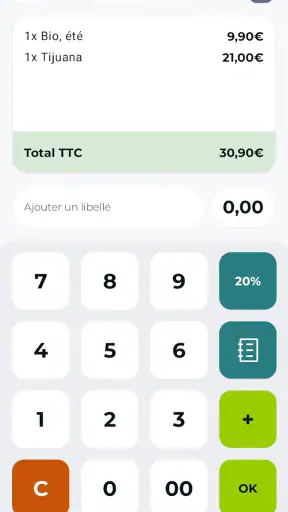
Up2pay Mobile - Captures d'écran
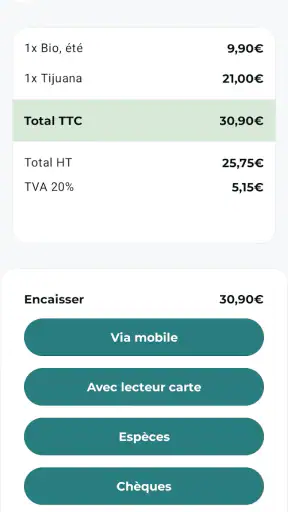
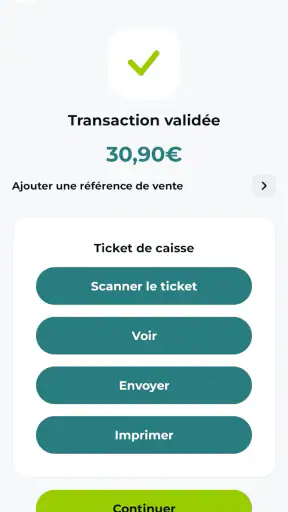
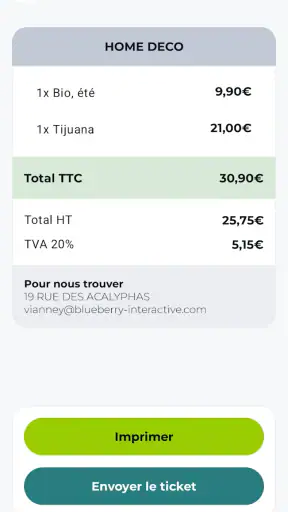
Avantages
- Encaissements rapides grâce au paiement sans contact et aux cartes bancaires.
- Interface claire
- adaptée aux commerçants peu familiers avec les outils numériques.
- Suivi des transactions directement depuis le smartphone ou la tablette.
- Solution pratique pour accepter des paiements lors de déplacements ou d’événements.
- Compatible avec les appareils Android et iOS pris en charge.
Inconvénients
- Nécessite un appareil compatible NFC pour profiter du paiement sans contact.
- Une connexion Internet stable est indispensable pour traiter les encaissements.
- Des frais peuvent s’appliquer selon l’offre et le contrat souscrit.
- Les fonctionnalités dépendent du matériel et des services proposés par la banque.
- Peut être moins adapté aux commerces réalisant un grand volume de transactions.
Up2pay Mobile - Description
- Nom de l'application
- Up2pay Mobile
- Nom du package
- com.mstv.smarttpe.ca
- Développeur
- Crédit Agricole S.A.
- Catégorie
- Finance
- Dernière mise à jour
- 6 mai 2014
- Version
- 6.4
J’ai abordé Up2pay Mobile comme un outil de paiement destiné aux professionnels qui veulent emporter leur solution d’encaissement avec eux. L’idée est simple à comprendre, mais son intérêt réel apparaît surtout dans les situations où un lecteur de carte doit quitter le comptoir habituel : déplacement chez un client, vente ponctuelle, activité itinérante ou encaissement sur un événement. Développée par Crédit Agricole S.A., cette application de finance est gratuite et s’adresse à un public très large avec une classification PEGI 3.
Mon impression générale est plutôt nuancée. L’application répond à un besoin précis et peut rendre un encaissement mobile beaucoup plus naturel qu’une organisation basée sur des espèces, des chèques ou un terminal fixe. En revanche, elle ne se juge pas comme une application bancaire classique. Sa valeur dépend du lecteur de carte associé, de la qualité du réseau au moment du paiement et de la façon dont votre activité gère les imprévus. Si vous cherchez simplement à consulter un compte ou à faire un virement, ce n’est pas le bon outil.
Une solution pensée pour les encaissements en déplacement
Dans mon utilisation, le point fort d’Up2pay Mobile est son orientation très claire : accompagner un lecteur de carte sans fil plutôt que reproduire une banque complète sur l’écran du téléphone. Cette différence est importante. L’application ne cherche pas à remplacer toutes les opérations financières du quotidien ; elle s’inscrit dans un parcours de paiement, avec le smartphone comme interface de pilotage.
Imaginez un artisan qui termine une intervention chez un particulier. Au lieu de demander au client de préparer des espèces ou de noter des coordonnées bancaires, il peut sortir son téléphone et son lecteur, lancer l’encaissement et laisser le client utiliser sa carte. Pour une association présente sur un stand, un commerçant sur un marché ou un prestataire qui ne travaille jamais au même endroit, ce déplacement du paiement hors d’un magasin traditionnel est le vrai intérêt du service.
J’ai aussi apprécié que l’usage soit facile à expliquer à une personne qui découvre l’outil. Le scénario mental reste court : préparer le montant, connecter le matériel nécessaire, présenter le paiement au client, puis vérifier que l’opération est bien terminée. Cette simplicité est plus utile qu’une longue liste de fonctions lorsque l’on doit encaisser rapidement devant quelqu’un.
Il faut toutefois garder une attente réaliste. Un lecteur sans fil ne transforme pas automatiquement un téléphone en caisse complète. Si votre activité exige une gestion poussée des stocks, des tickets personnalisés, une comptabilité détaillée ou plusieurs profils d’employés, vous aurez probablement besoin d’un autre système en complément. Up2pay Mobile a davantage de sens comme maillon d’encaissement que comme logiciel central de gestion commerciale.
Le réseau devient une partie de l’expérience
La connectivité n’est pas un détail secondaire dans ce type d’usage. Quand je pense à une application de paiement mobile, je ne regarde pas seulement la clarté des écrans : je me demande aussi ce qui se passe lorsque le téléphone capte mal, lorsque le lecteur tarde à communiquer ou lorsque l’on se trouve dans un lieu très fréquenté. Une interface agréable ne suffit pas si la validation d’une transaction devient incertaine.
Dans un environnement bien couvert, le parcours paraît naturellement plus fluide. Le téléphone reste le point de commande, tandis que le lecteur accompagne le professionnel dans ses déplacements. Cette séparation est pratique : le client peut se concentrer sur sa carte et le professionnel garder son appareil en main pour suivre les étapes. Elle évite aussi de faire circuler son propre smartphone entre plusieurs personnes.
La situation change dans un sous-sol, une cour isolée, un marché entouré de bâtiments ou un événement où beaucoup de téléphones se connectent en même temps. Je conseille donc de considérer la couverture réseau comme une condition de travail, pas comme un simple confort. Avant une journée importante, il est judicieux de tester le parcours dans le lieu exact, avec le téléphone et le lecteur que vous utiliserez réellement.
Ce test préalable permet également de repérer les petits problèmes qui ne se voient pas dans un environnement calme : Bluetooth désactivé, batterie faible, application non ouverte depuis longtemps ou téléphone encombré de notifications. Ce sont des détails banals, mais ils prennent une importance disproportionnée lorsqu’un client attend devant vous.
Ce que le format mobile change sur le terrain
Le format est particulièrement intéressant pour les activités qui se déplacent. Un professionnel peut garder le lecteur dans une petite sacoche et utiliser son téléphone comme poste de commande temporaire. Cela évite de transporter une installation plus lourde et rend possible l’encaissement dans un lieu où un terminal fixe serait peu pratique.
Pour une vente ponctuelle, je vois une autre utilité : ne pas devoir improviser une solution de paiement différente à chaque sortie. Une routine mobile bien préparée peut réduire les hésitations. Je recommande de garder le lecteur chargé, de vérifier la connexion du téléphone avant l’arrivée du client et de définir à l’avance qui tient le smartphone et qui présente le lecteur. Cette organisation paraît minutieuse, mais elle rend le geste plus professionnel.
Le téléphone personnel peut cependant devenir un point de friction. Si vous utilisez votre appareil pour le travail et la vie privée, une batterie faible ou un appel entrant peut interrompre votre concentration. Pour une activité régulière, un smartphone réservé aux encaissements peut donc être plus confortable, même si ce n’est pas indispensable pour découvrir le service.
La taille de l’écran compte aussi. Sur un petit téléphone, lire rapidement un montant ou vérifier une étape peut être moins agréable lorsque la lumière est forte ou que l’on se déplace. Ce n’est pas un défaut propre au paiement, mais une limite du choix mobile. Pour des encaissements très fréquents, un terminal conçu uniquement pour cette tâche peut rester plus reposant.
Quand une opération ne se déroule pas comme prévu
Le moment le plus révélateur n’est pas toujours le paiement réussi. C’est l’échec ou l’attente qui montre si l’outil s’intègre bien à une activité réelle. Si le réseau devient instable, je préfère éviter de relancer immédiatement plusieurs fois la même opération. Le premier réflexe doit être de vérifier si le paiement est réellement en attente, refusé ou simplement interrompu avant de recommencer.
Cette prudence est essentielle pour ne pas créer de doublon. Dans une situation stressante, le client peut voir son compte débité alors que l’écran du professionnel semble bloqué, ou l’inverse. Je conseille de conserver une procédure interne très simple : noter le montant, demander calmement au client ce qu’il voit, vérifier l’état affiché par l’application et ne tenter une nouvelle opération qu’après avoir compris la première.
Une autre bonne habitude consiste à prévoir une solution de repli qui ne dépend pas uniquement du téléphone. Cela peut être un autre moyen d’encaissement accepté par votre activité, une facture envoyée plus tard ou une procédure manuelle clairement expliquée. Je ne considérerais pas Up2pay Mobile comme l’unique filet de sécurité d’un commerce qui ne peut absolument pas se permettre de retarder une vente.
La récupération après un incident dépend aussi de la préparation du matériel. Avant de partir, je vérifierais la charge du smartphone, celle du lecteur et la disponibilité de la connexion. Je garderais également les coordonnées d’assistance accessibles, plutôt que de devoir les chercher devant le client. Ces gestes ne rendent pas le réseau plus fiable, mais ils réduisent fortement le temps perdu lorsque quelque chose déraille.
Pour un nouveau collaborateur, je ferais pratiquer un scénario d’échec plutôt qu’une simple démonstration réussie. Il doit savoir quoi faire si le lecteur ne répond pas, si le téléphone perd sa connexion ou si le client demande si le paiement est passé. Cette formation courte vaut souvent plus qu’une explication théorique, car elle évite les décisions précipitées.
Utiliser l’application sans gaspiller sa connexion
Une utilisation raisonnable des données mobiles ne signifie pas de couper toutes les communications. Elle consiste surtout à réserver la connexion aux moments où l’encaissement en a besoin et à éviter de multiplier les manipulations inutiles. Je lancerais l’application avant d’avoir le client devant moi, puis je préparerais le montant avec attention pour ne pas recommencer le parcours à cause d’une erreur de saisie.
Dans un lieu où le Wi-Fi est disponible et fiable, il peut être pratique de l’utiliser, mais je ne baserais pas toute une journée d’encaissement sur un réseau public saturé ou mal protégé. Le meilleur choix dépend du contexte. Pour une courte intervention, la connexion mobile peut être plus prévisible ; pour un stand installé plusieurs heures au même endroit, un réseau stable testé en amont peut être plus confortable.
Je recommande aussi de limiter les tâches parallèles sur le téléphone pendant une période de vente. Les appels vidéo, les mises à jour d’applications et les sauvegardes lourdes peuvent consommer de la batterie ou détourner l’attention, même si elles ne sont pas directement liées au paiement. Un appareil calme et réservé à l’encaissement rend le déroulement plus lisible.
Le suivi de la batterie mérite autant d’attention que celui des données. La mobilité donne une impression de liberté, mais elle déplace la responsabilité vers le professionnel. Une batterie externe peut être utile lors d’une longue journée, à condition de ne pas gêner la manipulation du lecteur. Je préfère une installation simple, avec les câbles rangés et le téléphone facilement visible, plutôt qu’un ensemble d’accessoires difficile à gérer.
Une alternative aux solutions habituelles, mais pas à toutes
Face à un terminal bancaire classique, Up2pay Mobile paraît plus souple pour les déplacements et les besoins occasionnels. Le téléphone est déjà familier, l’ensemble peut être plus léger et l’encaissement peut suivre le professionnel au lieu de rester attaché à une caisse. En contrepartie, il faut surveiller davantage la batterie, la connexion et la coordination entre deux appareils.
Face à une application de paiement entre particuliers, la différence est encore plus nette. Une solution de transfert peut convenir pour rembourser quelqu’un ou régler une dépense personnelle, mais elle ne répond pas nécessairement au même parcours qu’un professionnel qui encaisse une vente par carte. Up2pay Mobile est donc plus cohérente lorsque le paiement doit s’inscrire dans une activité commerciale structurée.
Face à une caisse complète, elle gagne en mobilité mais perd en profondeur. Une caisse traditionnelle ou un logiciel de point de vente sera préférable si vous avez besoin d’un écran de commande, d’un catalogue détaillé, d’une gestion des articles ou d’un suivi d’équipe. Pour un indépendant qui veut surtout encaisser lors d’une visite, cette complexité supplémentaire peut au contraire être inutile.
Le choix dépend finalement de la fréquence des paiements. Pour quelques encaissements mobiles bien ciblés, la simplicité du format est convaincante. Pour une boutique très fréquentée, avec de longues files et plusieurs postes de vente, je regarderais plutôt une solution conçue autour du débit continu et de la gestion complète du magasin.
Compatibilité, version et prise en main
L’application fonctionne à partir d’Android 6.0, ce qui la rend accessible à des appareils qui ne sont pas récents. La version actuelle est la 6.4. Dans la pratique, je ne choisirais pas un téléphone uniquement parce qu’il respecte le minimum requis : un appareil plus ancien peut avoir une batterie fatiguée, une connexion moins stable ou des performances irrégulières. Pour un outil d’encaissement, la fiabilité générale compte autant que la compatibilité théorique.
Le téléchargement est gratuit, ce qui facilite un premier essai dans une petite structure. Il faut néanmoins distinguer le prix d’accès à l’application de l’organisation complète du paiement mobile. Le lecteur, le compte professionnel et les conditions liées à l’activité doivent être intégrés dans votre réflexion avant de basculer toute votre routine d’encaissement. La gratuité de l’application ne suffit pas à déterminer le coût global de la solution.
La note moyenne de 3,2, basée sur plus de huit cents évaluations, me semble cohérente avec une application dont l’expérience peut varier selon le matériel, la connexion et le contexte professionnel. Je ne la prendrais ni comme une condamnation automatique ni comme une garantie. Pour moi, elle invite surtout à tester le parcours complet dans vos conditions, plutôt qu’à se contenter de regarder l’écran d’accueil.
Le service a été lancé le 6 mai 2014 et a dépassé le seuil des cent mille installations. Cette présence montre qu’il ne s’agit pas d’une idée expérimentale apparue récemment, mais cela ne dispense pas de vérifier que votre équipement et votre organisation correspondent bien à son fonctionnement actuel. Une solution de paiement doit être jugée sur la régularité des opérations, pas seulement sur son ancienneté ou sa visibilité.
À qui je le conseillerais vraiment
Je conseillerais Up2pay Mobile à un professionnel déjà lié au Crédit Agricole S.A. qui veut ajouter une possibilité d’encaissement mobile sans installer une caisse complète. Elle me paraît adaptée aux artisans, intervenants à domicile, vendeurs itinérants, petites associations et activités qui se déplacent régulièrement mais n’ont pas besoin d’un système commercial très élaboré.
Je la conseillerais aussi à quelqu’un qui accepte de consacrer quelques minutes à la préparation. Tester la couverture du lieu, charger les appareils, répéter un paiement et prévoir une procédure en cas d’échec sont des étapes simples, mais elles font une vraie différence. L’application récompense davantage une organisation sérieuse qu’une utilisation improvisée.
En revanche, je passerais mon chemin si vous cherchez une application financière polyvalente, si vous refusez toute dépendance à la connexion ou si votre activité exige une caisse riche en fonctions. Je serais également prudent pour un commerce où plusieurs vendeurs doivent encaisser en continu sans partager un téléphone. Dans ces cas, un terminal autonome ou une solution de caisse plus complète offrira probablement une expérience plus cohérente.
La question à se poser est donc moins « est-ce une bonne application de paiement ? » que « mon activité bénéficie-t-elle d’un paiement piloté par smartphone ? ». Si la réponse est oui, le format peut vraiment simplifier les déplacements. Si la réponse est non, la mobilité risque surtout d’ajouter une batterie, une connexion et un appareil à surveiller.
Mon verdict sur l’expérience connectée
Après avoir examiné son usage dans des contextes mobiles, je retiens une solution spécialisée, pratique lorsque le paiement doit suivre le professionnel. Son intérêt est concret dans une intervention, un stand ou une vente hors boutique. Le téléphone devient un poste d’encaissement transportable, sans prétendre remplacer tous les outils de gestion d’une entreprise.
Sa principale faiblesse est aussi liée à cette liberté : plus on s’éloigne d’un environnement stable, plus il faut anticiper. Réseau, batterie, lecteur et procédure de secours forment un seul ensemble. Je trouve donc important de ne pas présenter l’application comme magique. Elle fonctionne mieux quand le professionnel la traite comme un outil de travail à préparer, pas comme une application que l’on ouvre au dernier moment.
Mon avis final est favorable pour un usage ciblé et mobile, avec une réserve claire pour les activités intensives ou très dépendantes d’un encaissement immédiat. La gratuité, la prise en charge des appareils Android à partir de la version 6.0 et l’approche centrée sur le lecteur en font une option à considérer. Mais avant de l’adopter, je ferais un essai réel dans le lieu où les paiements auront lieu, avec le matériel définitif et une solution de repli prête.
Up2pay Mobile vaut surtout par sa capacité à rapprocher le paiement du client, à condition que la connectivité et l’organisation suivent. Pour le bon profil, c’est une manière souple de ne plus dépendre d’un comptoir fixe. Pour les autres, une solution plus autonome ou plus complète sera probablement le choix le plus serein.
FAQ
Qu’est-ce qu’Up2pay Mobile et à qui s’adresse cette application ?
Up2pay Mobile est une solution destinée aux professionnels qui souhaitent accepter des paiements par carte directement depuis un smartphone ou une tablette compatible. Elle peut être utile aux commerçants, artisans, indépendants et prestataires qui encaissent leurs clients en déplacement. L’application s’intègre généralement à un service d’acceptation de paiement et nécessite la souscription d’une offre adaptée auprès de l’établissement concerné.
Quels appareils et systèmes sont compatibles avec Up2pay Mobile ?
La compatibilité dépend du modèle de smartphone ou de tablette utilisé, de sa version d’Android ou d’iOS et, selon la configuration, du terminal ou accessoire de paiement associé. Avant l’installation, il est recommandé de vérifier les exigences indiquées dans la fiche officielle de l’application. Un appareil à jour, une connexion Internet fiable et les autorisations demandées sont généralement nécessaires pour garantir le bon fonctionnement des encaissements.
Faut-il disposer d’un contrat professionnel pour utiliser Up2pay Mobile ?
Oui, l’application n’est pas conçue comme un simple portefeuille de paiement destiné aux particuliers. Pour encaisser des transactions, le professionnel doit normalement disposer d’une offre monétique ou d’un contrat Up2pay adapté, avec les conditions tarifaires et les modalités de versement correspondantes. Les frais peuvent varier selon le contrat, le type de carte, le montant des transactions et les services inclus.
Les paiements effectués avec Up2pay Mobile sont-ils sécurisés ?
Up2pay Mobile s’appuie sur les mécanismes de sécurité prévus pour les paiements électroniques, notamment l’authentification du commerçant, le chiffrement des échanges et les procédures de validation imposées par les réseaux bancaires. La sécurité dépend toutefois aussi de l’utilisateur : il faut protéger le téléphone, utiliser un code ou une biométrie, installer les mises à jour et ne jamais communiquer ses identifiants. En cas de perte de l’appareil, l’accès doit être bloqué rapidement.
Que faire si une transaction échoue ou si l’application ne fonctionne pas correctement ?
En cas d’échec, commencez par vérifier la connexion Internet, le niveau de batterie, les mises à jour de l’application et la compatibilité du terminal utilisé. Il est préférable de ne pas répéter immédiatement une opération si le résultat est incertain, afin d’éviter un double encaissement ; consultez d’abord l’historique des transactions. Si le problème persiste, le support Up2pay ou l’assistance de votre établissement doit pouvoir vérifier le statut du paiement et vous guider.


